

PI/PA薄膜浆料湿法研磨分散机、特种工程塑料湿法研磨方案、
特种工程塑料:国产替代窗口期的结构性机会
特种工程塑料是三大板块中"国产替代"叙事最清晰的赛道:需求端被新能源车、5G 通信与航空航天三引擎拉动,供给端中国企业正以成本与定制能力切入过去由欧美日垄断的高端牌号市场。
PA聚酰胺湿法研磨方案、
PA 聚酰胺(PA6/PA66/PA11/PA12)
特点:韧性强、有氢键、极易吸潮;研磨产热>Tg 就变软、糊珠、抱团、结饼;
注意事项:水分高会水解、粘度飘移;不适合长时间高温剪切;
常用体系:醇、酯、油相、少量 NMP;很多做耐磨涂层、哑光触感粉、SLS3D 打印粉体。
PI 聚酰亚胺(成品 PI 粉 / PAA 聚酰胺酸前驱体)
特点:黄金塑料,耐热高、刚性韧性兼顾、化学惰性;成品 PI 几乎不溶于普通溶剂,只能分散;PAA(前驱体)可溶于 NMP/DMAc/DMF,遇水快速凝胶析出;
注意事项:严格控水(ppm 级);NMP 体系防爆;过度剪切分子链断裂、膜性能下降;
常用体系:NMP、DMAc 等非质子极性溶剂,锂电粘结剂、绝缘涂层、隔膜改性。
共同大坑:韧性材料不是打碎,是解聚;热量一上来颗粒粘壁、粘珠、二次团聚;金属杂质会破坏绝缘、介电性能
发展趋势
2026 年中国特种工程塑料市场规模预计达 450 亿元(同比 +12.5%),PEEK、PI、LCP 贡献超 60% 产值;中国消费占全球 32%,但进口依赖度仍高达 38%,高端医用级与航空航天级缺口显著。需求端三大引擎:新能源汽车"三电"系统(单车 PEEK 用量从 2025 年 0.5kg 向 2026 年 0.8kg 提升,相关细分增速 25%+)、5G/6G 通信(LCP 薄膜需求同比 +19%)、航空航天(耐高温 PI 复合材料年均复合增速约 15%)。供给端,中国企业以"原料自给 + 改性定制"模式在 PPS、LCP、PEEK 上形成 30%—40% 的价格优势,国产替代率从 2020 年 22% 升至 2025 年 47%;连续纤维增强热塑性复合材料(CFRTP)界面结合技术成为专利布局热点。
主流制备工艺
PEEK 采用亲核取代缩聚(氟酮单体与对苯二酚在砜类溶剂中反应),PPS 以硫化钠法为主流,PI 走"聚酰胺酸—亚胺化"两步法,LCP 经热致液晶挤出流延成膜。下游环节的核心工序是改性造粒:向基础树脂中填充玻纤、碳纤、石墨、PTFE、二硫化钼等功能填料后挤出造粒,填料在熔体中的分散均匀性直接决定成品力学与摩擦性能的批次一致性。
两套主流工艺路线
路线 A:PI(成品粉体,不溶解,只分散)+ PA 粉 复配浆料(绝缘涂层、耐磨涂料)
溶剂:NMP / 二甲苯 + 助分散剂,体系严格除水
分散剂选择:高分子嵌段分散剂,降低表面能,防止 PI/PA 静置沉降、返粗
路线 B:PAA 聚酰胺酸(PI 前驱体,NMP 溶液体系,锂电 / PI 薄膜)
这个不是磨 PI 粉,是 PAA 溶液 + 填料分散,最怕水、怕高温、过剪切断链
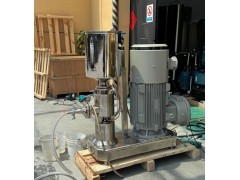
设备与工艺关联
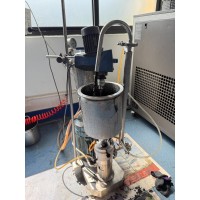
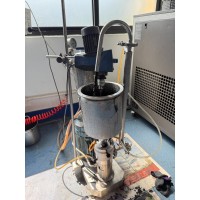
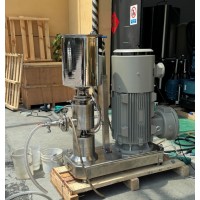
改性造粒的前端(填料预分散、色母/功能母粒制备)和树脂浆料环节,对高剪切分散设备有明确需求;填料团聚导致增强相分布不均,是改性牌号性能波动的主要来源,也是国产改性厂向高端牌号爬坡时最常见的卡点。